信用情報を開示して、事故情報の記載が無いのにカードの審査に落ちてしまう。審査に通らない原因はあるのだろうけど、どうやって調べたらいいのだろう・・・。
そんな悩みをお持ちの方、調べる方法がひとつあります。
今回の記事では、クレジット会社や金融機関に対する信用状態を数字で確認できる「CICのクレジット・ガイダンス」について解説させていただきます!
目次
クレジット・ガイダンスとは?
クレジット・ガイダンスとは、CICが保有する信用情報を元に分析した個人の信用状態を数字化したものを、個人とCICに登録している機関に提供するサービスで、この制度は現在3つの信用情報機関のうちCICだけが採用しています。
しかし、2026年11月現在でCICに加盟している金融機関やクレジット会社は多数に及びますので、クレジット・ガイダンスは、ご自身の信用状態を客観的に把握するための参考情報になるでしょう。
クレジット・ガイダンスを確認する方法は?
クレジットガイダンスを確認する方法ですが、CICへ信用情報開示請求を行う必要があります。開示請求はスマホやPC、郵送で行うことができますが、ここではスマホ・PCで開示請求を行ったケースで解説します。
開示請求に必要な情報を入力した後、最後に「クレジット・ガイダンスを希望する」という項目がありますので 「希望する」にチェックを入れればOKです! 開示手数料以外に追加手数料は発生しませんのでご安心ください。
クレジット・ガイダンスの見方
クレジット・ガイダンスの見方を紹介します。
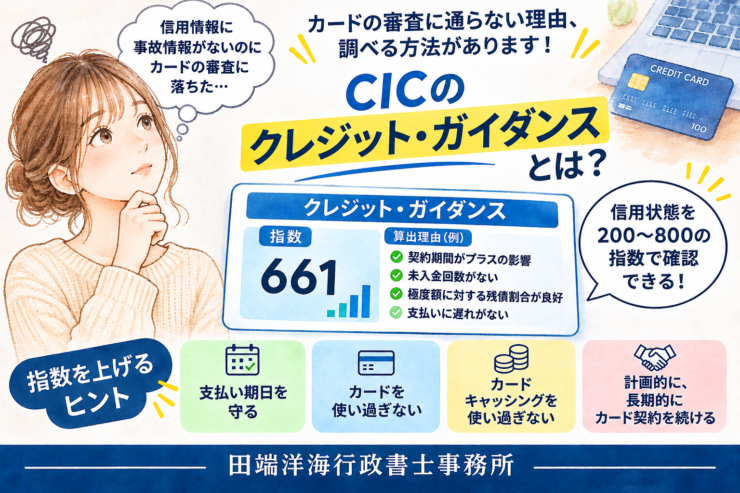
クレジット・ガイダンス
①【指数】
661
②【算出理由】
- 契約期間が、指数にプラスの影響を与えています。
- 請求回数に対する未入金回数がないため、指数にプラスの影響を与えています。
- 極度額(クレジットカード等)に対する残債額の割合が、指数にプラスの影響を与えています。
- 支払いに遅れがないため、指数にプラスの影響を与えています。
【注意事項】
※当社から開示を受けた「クレジット・ガイダンス」の第三者への安易な提供は、不測のトラブルにつながるおそれがあります。そのため、お客様におかれましては、第三者からの要求に対し安易な提供を控えるなど、ご自身の「クレジット・ガイダンス」を慎重かつ厳重にお取り扱いいただきますようお願い申し上げます。
①指数
利用者本人のクレジット取引事実に基づいて出された数字で、200~800の3ケタの数字で表されています。この数字が高いほど信用状態は良好になり、利用者の5割以上は620~709の数字に該当するようです。
②算出理由
指数で出された数字が算出された理由です。上記のクレジット・ガイダンスでは
- 契約期間がプラスの影響を与えている
- 請求に対する未入金回数がない
など、数値が高い理由を示しています。
逆にクレジット・ガイダンスの数字が低い人は
- 支払い期日に遅れて支払いを行っている
- 利用上限額(極度額)の限界に近い金額を借り入れている
- 残債額(借り入れている金額)が大きい
- 契約期間が短い
以上の理由でクレジット・ガイダンスの数字が低くなってしまうようです。
クレジット・ガイダンスの数字を上げる方法は?
CICが公表しているクレジット・ガイダンスの数字を上げるヒントは
- 支払い期日を守る
- カードを使い過ぎない
- カードキャッシングを使い過ぎない
- 計画的に、長期的にカード契約を続けていく
CICはヒントと表現していますが、支払期日を守って、カード枠限界近くまで借入れを行わず、健全なカード利用を続けていけば数字が高くなっていくということでしょう。
まとめ
今回の記事でCICのクレジット・ガイダンスについて解説させていただきました。
現在クレジット・ガイダンスの制度を採用しているのはCICのみなので、ご自身のクレジット・ガイダンスを確認されたい方はCICで信用情報開示請求を行い、「クレジット・ガイダンスを希望する」の項目に忘れずにチェックしましょう!
今回の記事がクレジットカード等の審査に通らない理由が分からない方の助けになれば幸いです!